Когда залог — разумный выход
- Плохая кредитная история или отказы без залога. Залог — дополнительная гарантия для банка. Под залог шанс бывает выше, чем с обычной заявкой, — но это не обещание: банк всё равно смотрит доход и историю.
- Нужна сумма больше, чем дают без залога. Без залога сумму ограничивают доход и правила банка. Под залог обычно дают до 50–70% стоимости квартиры или машины.
- Хочется ставку ниже и срок дольше. Под залог ставка обычно ниже, а срок длиннее — платёж меньше. Но чем дольше срок, тем больше переплата в рублях.
- Доход без справки. Часть банков под залог смотрит не только на справку о доходах — например, на выписку по карте. Ставка при этом обычно выше.
В каждом случае сравните с вариантом без залога — по полной стоимости (ПСК) и переплате в рублях. Подробнее — как читать ПСК.
Когда не стоит
- Единственное жильё, а доход неустойчивый. Зарплата плавает или работа под вопросом — пара задержек, и под угрозой квартира, в которой вы живёте. В залоге единственное жильё не защищено.
- Деньги нужны другому человеку. Платить банку и рисковать имуществом будете вы, даже если родственник обещал вернуть.
- Закрыть микрозаймы без плана. Если долги растут, потому что денег не хватает каждый месяц, кредит под залог только переносит проблему — и ставит на кон имущество. Сначала разберитесь с долгами: что делать без нового займа.
- Заём под ПТС «без отказа». Машина остаётся у вас, но паспорт машины — у кредитора, а ставки обычно заметно выше банковских.
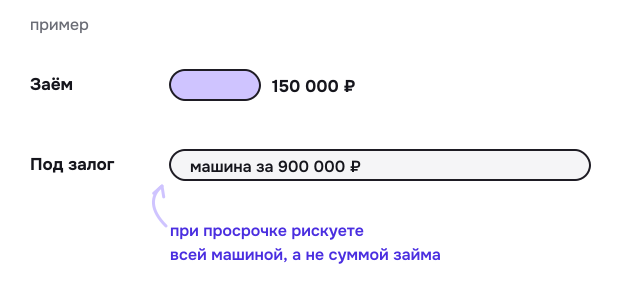
Пример
Нужно 150 000 ₽, в залог предлагают машину за 900 000 ₽. При долгой просрочке рискуете машиной, которая стоит в шесть раз больше займа.
 Сколько дадут под ваш залог?Анкета без паспорта: сумма, платёж и чем рискуете
Прежде чем закладывать — 3 вопроса
- Что будет, если платить станет нечем? При просрочке банк вправе обратить взыскание на залог — продать его и забрать свои деньги.
- Сколько я беру и сколько стоит залог? Чем больше разница, тем больше вы рискуете ради этой суммы.
- Есть ли вариант без залога? Иногда обычный кредит или рефинансирование того, что уже есть, решают задачу без риска для квартиры или машины.
Квартира в залог: что проверить до подписания
- Единственное жильё. Обычно квартиру, в которой вы живёте и которая у вас одна, за долги забрать нельзя. Но если она в залоге, эта защита не работает (ст. 446 ГПК, ст. 50 закона «Об ипотеке»).
- Кредит за родственника. Если деньги берёте для кого-то другого, платить банку всё равно будете вы — и рискуете своей квартирой.
- Обременение. Пока кредит не выплачен, квартира в залоге у банка: продать, подарить или сдать её без согласия банка обычно нельзя — проверьте, что написано в договоре.
- Страховка залога. Заложенную квартиру обычно нужно страховать — это расход каждый год, посчитайте его заранее. Как не переплачивать — в гайде страховка по ипотеке.
Пока кредит не выплачен, продать или подарить заложенное без согласия банка обычно нельзя.
Залог предлагают из-за плохой кредитной истории? Сначала прочитайте, какие ещё варианты бывают и сколько дают под залог. Хотите сравнить с кредитом без залога — анкета «Деньги на любые цели».