Минимальный платёж: куда уходят деньги
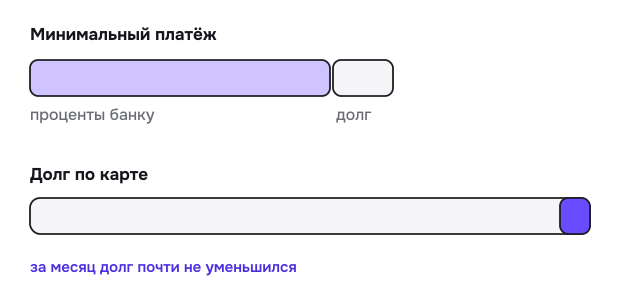
Минимальный платёж спасает от просрочки, но почти не уменьшает долг. Большая часть уходит на проценты.
Первый платёж — 5 000 ₽, из них 2 500 ₽ — проценты, и только 2 500 ₽ уменьшают долг. Если каждый месяц платить те же 5 000 ₽, долг уйдёт за 2 года 5 месяцев, а процентов будет около 40 359 ₽.
Расчёт сверху — пример условий: минимальный платёж — процент от долга (проценты месяца входят в него), но не меньше 500 ₽; новых покупок нет; проценты — раз в месяц. У вашего банка формула своя — она в тарифах карты. Числа никуда не отправляются.
Первая кредитка: как не попасть
Кредитка бесплатна, пока вы возвращаете всё до конца льготного периода. Дорогой её делают привычки. Пять правил:
- Платите весь долг, а не минимум. Минимальный платёж спасает от просрочки, но проценты за месяц начислят.
- Не снимайте наличные и не переводите с карты. У многих карт на это льготный период не действует, и сверху — комиссия. Проверьте тарифы своей карты.
- Узнайте дату конца льготного периода. Её показывает приложение или выписка. Поставьте напоминание за пару дней.
- Возьмите лимит поменьше. Лимит банк учитывает в нагрузке, даже если долга нет, — большой лимит помешает следующему кредиту.
- Посмотрите тарифы, а не рекламу: плата за обслуживание, уведомления, ставка на покупки и на наличные, ПСК.
Подробнее о льготном периоде, ПСК и комиссиях — в разделах ниже.
Рассрочка 0% — сколько на самом деле
«0%» бывает честным: магазин сам платит банку за вашу рассрочку. Но к ней часто подключают платную услугу, страховку или подписку, а цена в рассрочку бывает выше, чем при оплате сразу. Тогда 0% — только на бумаге. Впишите, сколько товар стоит сразу и сколько вы отдадите всего по договору:
Рассрочка как кредит: под сколько процентов
Платёж — 5 500 ₽ в месяц. Переплата 6 000 ₽ за 1 год — это как обычный кредит под ≈18% годовых.
Считаем как полную стоимость кредита по закону: платежи равными долями раз в месяц. В «всего отдадите» впишите всё: платежи, услугу, страховку, подписку. Числа никуда не отправляются.
От платной услуги или страховки при кредите можно отказаться — как и в какие сроки, разобрали в гайде как не переплатить за дополнительные услуги. Договор рассрочки можно разобрать по фото — он не уйдёт с вашего телефона.
Первый кредит и возраст до 21 года
С какого возраста давать кредит и сколько — решает банк, и у банков условия разные. Вот что написано на сайтах банков, которые мы проверили:
Возраст — что пишут банки
- Банк ДОМ.РФВозраст — до 75 лет на дату погашения кредитастраница банка
- Банк Русский СтандартЗаёмщик от 21 до 70 летстраница банка
- ВТБГражданство РФ, возраст от 19 лет до 75 лет на момент погашенияДо 21 года — не больше 100 000 ₽страница банка
- ГазпромбанкЗаёмщик от 20 лет, стаж на последнем месте от 3 месяцевстраница банка
- Локо-БанкГражданство РФ, возраст от 21 года до 70 лет на момент окончания кредитастраница банка
- Ренессанс БанкЗаёмщик 20–70 лет, гражданин РФ с постоянной регистрациейстраница банка
Условия с сайтов банков, проверены 6 октября 2026. Они меняются — перед заявкой сверьте на странице банка.
Если кредитной истории ещё нет:
- Начните с банка, где у вас зарплатная карта или стипендия, — он видит ваши деньги без справок.
- Просите сумму поменьше: первый кредит проще получить небольшим.
- Подтвердите доход документом — справкой с работы, выпиской из Соцфонда на Госуслугах или справкой из «Мой налог».
- Не подавайте заявки во много банков сразу: каждая видна в истории.
Узнать, сколько могут дать, можно без заявки в банк: анкета «Деньги на любые цели».
Когда карта полезна, а когда дорогая
Карта выгодна, когда вы тратите и возвращаете всё до конца льготного периода: тогда вы пользуетесь деньгами банка бесплатно.
Дорогой она становится, если:
- не успели вернуть долг до конца льготного периода;
- сняли наличные или перевели деньги с карты;
- месяцами платите только минимальный платёж;
- карт несколько, и на каждой — понемногу долга.
Льготный период — и что после него
Если вернуть весь долг до конца льготного периода — процентов нет. Если не вернуть, начисляются проценты по ставке из договора. Как именно их считают за прошедшие дни, написано в условиях вашей карты — у разных банков по-разному.
Почему смотреть на ПСК и тарифы, а не на рекламу
В рекламе карты крупно пишут, сколько дней можно не платить проценты. А цена — в тарифах: ставка на покупки, ставка на наличные, плата за обслуживание, за уведомления, комиссии.
ПСК по карте банк тоже обязан показать. Её считают по особым правилам, но сравнить две карты по ней можно. И у ПСК есть потолок: она не может быть выше меньшего из двух значений — 292% годовых или среднерыночной ПСК для такого вида кредита плюс треть (ч. 11 ст. 6 закона 353-ФЗ). Как найти ПСК — в гайде как читать ПСК.
Наличные, переводы и комиссии
У многих карт льготный период не распространяется на снятие наличных и переводы. Проценты могут начисляться сразу, а сверху — комиссия. Это не у всех одинаково, поэтому смотрите тарифы своей карты.
Карта «весит» в нагрузке, даже если долга нет
Когда вы просите новый кредит, банк считает, какая часть дохода уже уходит на платежи. Платёж по карте он считает от лимита — даже если долга нет и картой вы не пользуетесь.
Карта с лимитом 200 000 ₽, долга нет. В наших расчётах мы берём 5% от лимита — это около 10 000 ₽ в месяц «платежа», которого на деле нет. Точную формулу каждый банк применяет свою.
Подробнее — в Переводчике: лимит кредитной карты в нагрузке.
Почему несколько карт мешают новому кредиту
Каждая карта добавляет свой лимит в расчёт. Три-четыре карты «на всякий случай» могут съесть столько нагрузки, что на новый кредит её уже не хватит.
Что можно сделать до заявки: погасить долг и закрыть карты, которыми не пользуетесь, или попросить банк снизить лимит до нужного.
Карты — не зло. Это удобный и бесплатный инструмент, пока вы укладываетесь в льготный период. Дорого становится, когда карта превращается в постоянный долг. Если долгов уже много и платить тяжело — что делать с долгами и микрозаймами.
Финансовый чек-апСложите кредиты и карты — увидите нагрузку и что сделать первым