Что считается плохой историей?
Единого списка нет — каждый банк смотрит по-своему. Но обычно настораживают:
- просрочки, особенно свежие и длинные;
- просрочка, которая есть прямо сейчас;
- много заявок и отказов за короткое время;
- действующие микрозаймы;
- банкротство в прошлом;
- ошибки и чужие кредиты — их можно оспорить: что делать, если в истории чужой кредит.
Через Госуслуги узнайте, в каких бюро хранится ваша история. Сам отчёт бесплатно 2 раза в год выдаёт каждое бюро. (как это сделать — на сайте ЦБ). Подробно — в гайде как исправить кредитную историю.
Почему банк отказывает — и молчит о причине
По закону банк может отказать без объяснения причин (ч. 5 ст. 7 закона 353-ФЗ). Поэтому люди часто гадают и подают новые заявки — а каждая заявка тоже остаётся в истории.
Если отказ уже был, начните с короткого гайда что делать после отказа банка.
 Почему отказали именно вам?Анкета «Мне отказали» — всё кнопками, без паспорта
Почему без залога сложнее
Когда кредит без залога, банку не на что опереться, кроме вашей истории и дохода. Если история плохая, риск для банка высокий — и решение часто отрицательное.
С залогом у банка есть вещь, которую он может забрать, если платежи прекратятся. Поэтому на историю он может смотреть иначе. Но это не правило: решение всё равно за банком.
Какие варианты могут рассматриваться
Что такое кредит под залог
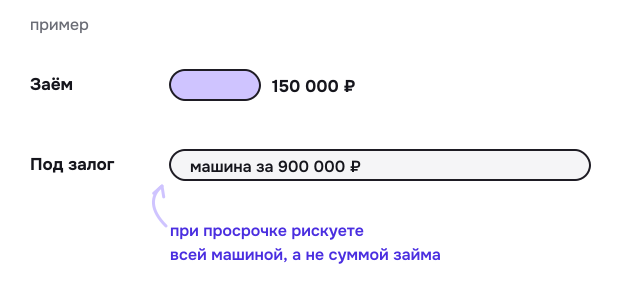
Вы берёте деньги, а банк в обмен получает право на вашу вещь — машину, квартиру или дом. Вещь остаётся у вас, вы ею пользуетесь. Но если перестанете платить, банк вправе обратить на неё взыскание: продать и забрать свои деньги.
Сколько дают под залог
Обычно — часть стоимости залога, а не всю. Вот что написано на официальных сайтах банков:
Ак Барс Банк · Кредит под залог недвижимости
- Ставкаот 20,9%
- ПСК21,253%–25,145%
20,9% — минимальная ставка, точные условия банк назовёт после проверки документов; верхняя граница ставки на странице не указана. Страховка залога в пользу банка обязательна. Платёж в калькуляторе посчитан без стоимости страховки.
Проверено: 06.10.2026 · страница банка
Банк Русский Стандарт · Кредитная линия «Империя» под залог недвижимости
До 70% рыночной стоимости недвижимости
- Ставка22,9%–33%
- ПСК22,9%–33,001%
Ставка индивидуальная. Страхование и другие платные услуги — по желанию.
Проверено: 06.10.2026 · страница банка
Газпромбанк · Кредит наличными под залог недвижимости
До 80% стоимости квартиры, не меньше 10% стоимости объекта
- Ставка8,4%–26,8%
- ПСК15,058%–31,178%
Ставка индивидуальная. Платная услуга «Снижение ставки» снижает её на 11,3–12 п.п. (стоимость — по тарифам банка).
Проверено: 06.10.2026 · страница банка
Локо-Банк · Кредит под залог недвижимости
- Ставка20,9%–25,4%
- ПСК21,253%–33,678%
Отказ от страхования (жизни и здоровья, титула) повышает ставку — минимальная ставка рассчитана на комплексное страхование.
Проверено: 06.10.2026 · страница банка
МТС Банк · Кредит под залог недвижимости
- Ставка15,5%–24,9%
- ПСК18,541%–26,577%
15,5–24,9% — для залога квартиры; под залог дома — 24,2%. Скидка — зарплатным клиентам МТС Банка и при страховании жизни и здоровья; при отказе продлевать страховку ставку повышают. Калькулятор для примера показал 21,9%.
Проверено: 06.10.2026 · страница банка
Квартира стоит 6 000 000 ₽. 70–80% от этого — 4 200 000–4 800 000 ₽. Это потолок, а не обещанная сумма: банк ещё посмотрит на доход, нагрузку и историю.
Под залог машины банки тоже дают кредиты — например, Банк Русский Стандарт и ВТБ. Сколько дадут — банк решает по оценке машины и вашему доходу.
 Сколько может получиться под ваш залог?Проверка без паспорта и без заявки в банк
Почему ставка и условия другие
Залог снижает риск банка, поэтому ставка может быть ниже, а срок — длиннее, чем без залога. Но появляются свои расходы и условия: оценка, страховка залога, оформление, ограничения на продажу.
И не верьте только нижней цифре. Например, у Газпромбанка под залог недвижимости ставка начинается с 8,4%, а ПСК — с 15,058%, потому что низкая ставка — только с платной услугой «Снижение ставки». Подробнее — в гайде как читать ПСК.
Чем вы рискуете
- Не платите — банк вправе обратить взыскание на залогст. 50 102-ФЗ
- Единственное жильё не защищено, если оно в залогест. 446 ГПК
- Пока кредит не выплачен, распоряжаться залогом свободно нельзядоговор
Обычно квартиру, в которой вы живёте и которая у вас одна, забрать за долги нельзя. Но если она в залоге — эта защита не работает. Поэтому закладывать жильё ради небольшой суммы — плохая сделка. Подробно — в разборе когда залог оправдан, а когда — ловушка.
Почему никто не может обещать одобрение
Решение о кредите принимает только банк. Ни мы, ни кто-то другой не может пообещать, что вам точно дадут деньги. Кто обещает — либо не знает, о чём говорит, либо хочет взять с вас деньги вперёд.
Историю нельзя «почистить» за плату: данные хранятся 7 лет с последнего изменения. Но ошибку в истории можно оспорить — по шагам в гайде: в истории чужой кредит или ошибка.