В истории чужой кредит или ошибка
Бывает, что в истории висит кредит, которого вы не брали, или закрытый кредит числится открытым. Банк видит всё как есть — и платёж по такому кредиту попадает в вашу нагрузку. Что делать:
- Запросите отчёты. Через Госуслуги узнайте, в каких бюро хранится ваша история. Сам отчёт бесплатно 2 раза в год выдаёт каждое бюро. Ошибка может быть только в одном бюро.
- Подайте заявление об оспаривании — в бюро, где нашли ошибку, или в банк, который передал данные. Приложите, что есть: справку о закрытии кредита, выписки. Бюро отвечает в течение 20 рабочих дней, банк — в течение 10.
- Если кредит оформили мошенники — напишите заявление в полицию и сообщите в банк, который выдал кредит. Копию заявления сохраните.
- Поставьте самозапрет на Госуслугах, чтобы на вас не оформили новый кредит.
- Новую заявку подавайте после исправления — иначе банк увидит ту же ошибку.
Не знаете, с чего начать? Специалист Равно бесплатно посмотрит вашу ситуацию и подскажет следующий шаг. Подробнее о сроках — в Переводчике: оспаривание ошибки.
Что вообще такое БКИ
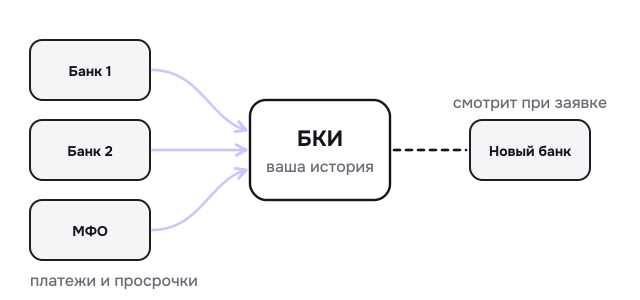
Бюро кредитных историй (БКИ) — это архив, куда банки передают данные обо всех ваших кредитах и платежах. Скоринг — автоматическая оценка на основе этой истории, которую банк использует как один из факторов решения. Ни БКИ, ни скоринг не решают за банк — окончательное решение всегда за ним, но плохая история сильно снижает шансы.
Сначала посмотрите свою историю
Через Госуслуги узнайте, в каких бюро хранится ваша история. Сам отчёт бесплатно 2 раза в год выдаёт каждое бюро. Это первый шаг перед любыми попытками её «исправить» — без этого вы чините то, чего не видите.
 Как банк видит вашу историю?Проверка без паспорта и без запроса в БКИ
Если есть текущая просрочка
Самое важное — не молчать. Позвоните в банк и спросите про реструктуризацию: банку обычно выгоднее договориться, чем доводить дело до полной просрочки и взыскания. Разовая просрочка не разрушает историю навсегда, но несколько подряд — серьёзный сигнал для любого следующего банка.
Дайте истории «остыть»
Если недавно было много заявок или отказов подряд — не подавайте новые немедленно. После отказа не подавайте новые заявки хотя бы 30 дней, надёжнее — 60. В банк, который отказал, — не раньше чем через 60 дней. За это время след от частых обращений становится менее заметным, а вы успеваете разобраться, что мешало.
Закрывайте микрозаймы (МФО) в первую очередь
Банки обычно относятся к действующим займам в микрофинансовых организациях строже, чем к обычным кредитам — даже если платежи по ним небольшие. Если можете закрыть такой заём до подачи новой заявки — это заметно повышает шансы.
Если кредит сейчас не нужен — поставьте самозапрет
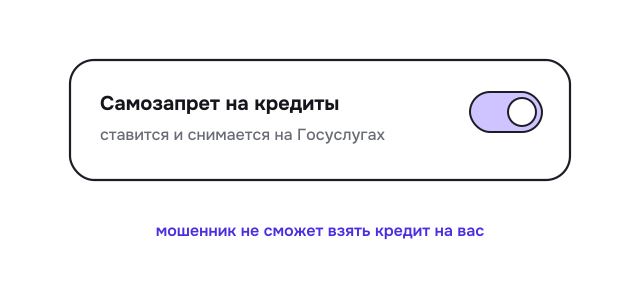
С марта 2025 года в Госуслугах можно бесплатно включить самозапрет на выдачу вам кредитов и займов — это защита от мошенников, которые могли бы оформить кредит по украденным данным.
Деньги нужны сейчас, а история плохая? Честно о вариантах — от паузы до залога — в гайде кредит с плохой кредитной историей. Банк уже отказал — начните с пяти шагов после отказа.
Если ситуация уже тяжёлая, сначала прочитайте банкротство или рефинансирование: как выбрать, прежде чем принимать решение.