Не подавайте заявки подряд
Каждая заявка остаётся в кредитной истории. Пять заявок за неделю следующий банк читает как «человеку срочно нужны деньги» — и отказывает чаще, а не реже.
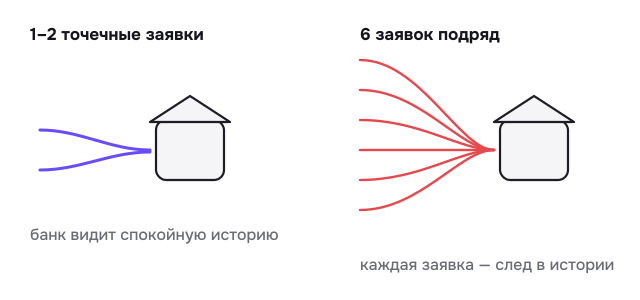
После отказа не подавайте новые заявки хотя бы 30 дней, надёжнее — 60. В банк, который отказал, — не раньше чем через 60 дней.
Посмотрите, что видит банк
Банк вправе не объяснять отказ (ч. 5 ст. 7 закона 353-ФЗ), поэтому смотреть приходится самим. Через Госуслуги узнайте, в каких бюро хранится ваша история. Сам отчёт бесплатно 2 раза в год выдаёт каждое бюро. (как это сделать — на сайте ЦБ).
Ищите просрочки, долги, которых вы не помните, и чужие кредиты. Ошибку или чужой кредит можно оспорить — по шагам: в истории чужой кредит или ошибка.
Бесплатно — 2 раза в год в каждом бюро. Список бюро — на Госуслугах.
Посчитайте нагрузку
Частая причина отказа — не история, а нагрузка: на платежи уже уходит большая часть дохода. Банк считает и лимиты кредитных карт, даже если долга по ним нет.
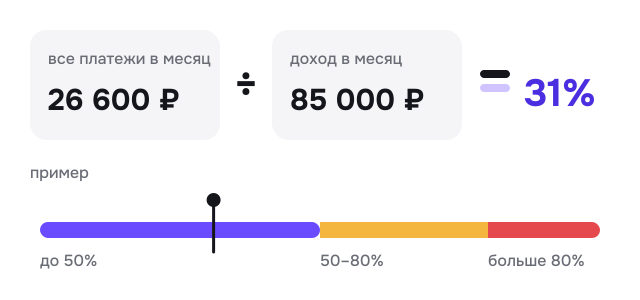
ПДН — какая часть дохода уже уходит на кредиты и карты.
Проверьте очевидные помехи
- Просрочка прямо сейчас — сначала разберитесь с ней.
- Действующие микрозаймы — банки оценивают их строго.
- Самозапрет на кредиты в Госуслугах — если ставили и забыли, банк откажет (о самозапрете на сайте ЦБ).
- Неподтверждённый доход или стаж меньше нескольких месяцев.
Самозапрет не распространяется на ипотеку, автокредит под залог машины и образовательный кредит.
 Разберите свой отказ по шагамАнкета «Мне отказали» — всё кнопками, без паспорта
Решите, что дальше
- Подождать, платить вовремя и улучшить историю — как исправить кредитную историю.
- Закрыть микрозаймы и лишние кредитные карты — кредитные карты: как не переплатить.
- Если кредитов несколько — посмотреть на рефинансирование.
- Если история плохая, а деньги нужны — узнать честно про варианты и залог: кредит с плохой кредитной историей.
Ни один вариант не даёт гарантий: решение всегда за банком.