Смотрите на полную стоимость (ПСК), а не на ставку из рекламы
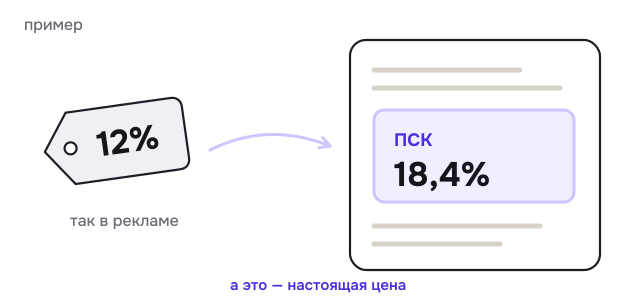
Ставка в объявлении — это приманка. Настоящая цена кредита — полная стоимость кредита (ПСК): в неё входят проценты, обязательные комиссии и часто добавленные страховки. По закону банк обязан напечатать ПСК крупным шрифтом в квадратной рамке на первой странице договора. Если не видите — попросите показать явно.
Посчитайте нагрузку на доход (ПДН) до заявки
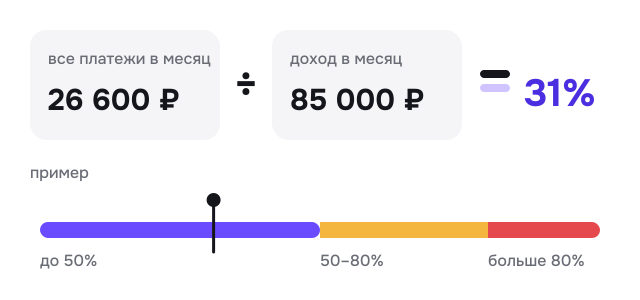
Нагрузка на доход (ПДН) — доля дохода, которая уходит на платежи по кредитам и картам. Сначала банк смотрит историю: нет ли просрочки прямо сейчас и как вы платили раньше. Потом — нагрузку на доход (ПДН): с новым кредитом её лучше держать до 50%. Если нагрузка с новым кредитом выше 50%, банк откажет чаще даже с чистой историей.
 Хотите узнать, что ещё увидит банк?Полная проверка без паспорта, всё кнопками
Не подавайте заявки пачками
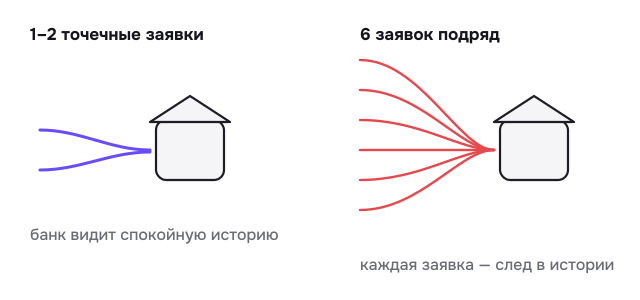
Каждая заявка в банк оставляет след в кредитной истории. Если за короткий срок подать много заявок сразу «на всякий случай», банки могут расценить это как признак финансовых трудностей — и отказывать чаще, а не реже. Мы в Равно советуем: одна-две точечные заявки лучше, чем шесть подряд.
Снимите галочки с платных услуг, которые вы не просили
Классический приём: в анкете заранее стоят галочки на платных допуслугах — страховке, SMS-информировании, юридической защите. Они не влияют на решение банка, но увеличивают ежемесячный платёж. Перед подписанием пролистайте весь договор и снимите всё, что не заказывали лично.
Выберите тип платежа осознанно
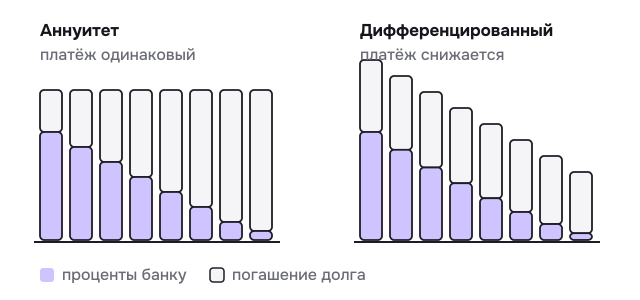
Аннуитет — платите одинаковую сумму каждый месяц, но в начале срока почти весь платёж уходит на проценты банку. Дифференцированный — платёж больше в начале и снижается со временем, зато суммарная переплата обычно меньше. Банкам аннуитет удобнее продавать — спросите прямо, можно ли выбрать дифференцированный.
Проверьте свою кредитную историю заранее
Банк увидит её при рассмотрении заявки — разумно увидеть то же самое до подачи. Через Госуслуги узнайте, в каких бюро хранится ваша история. Сам отчёт бесплатно 2 раза в год выдаёт каждое бюро. Подробнее — в гайде как исправить кредитную историю.